

涨价潮后,三季度哪些本土MCU企业吃到了红利?
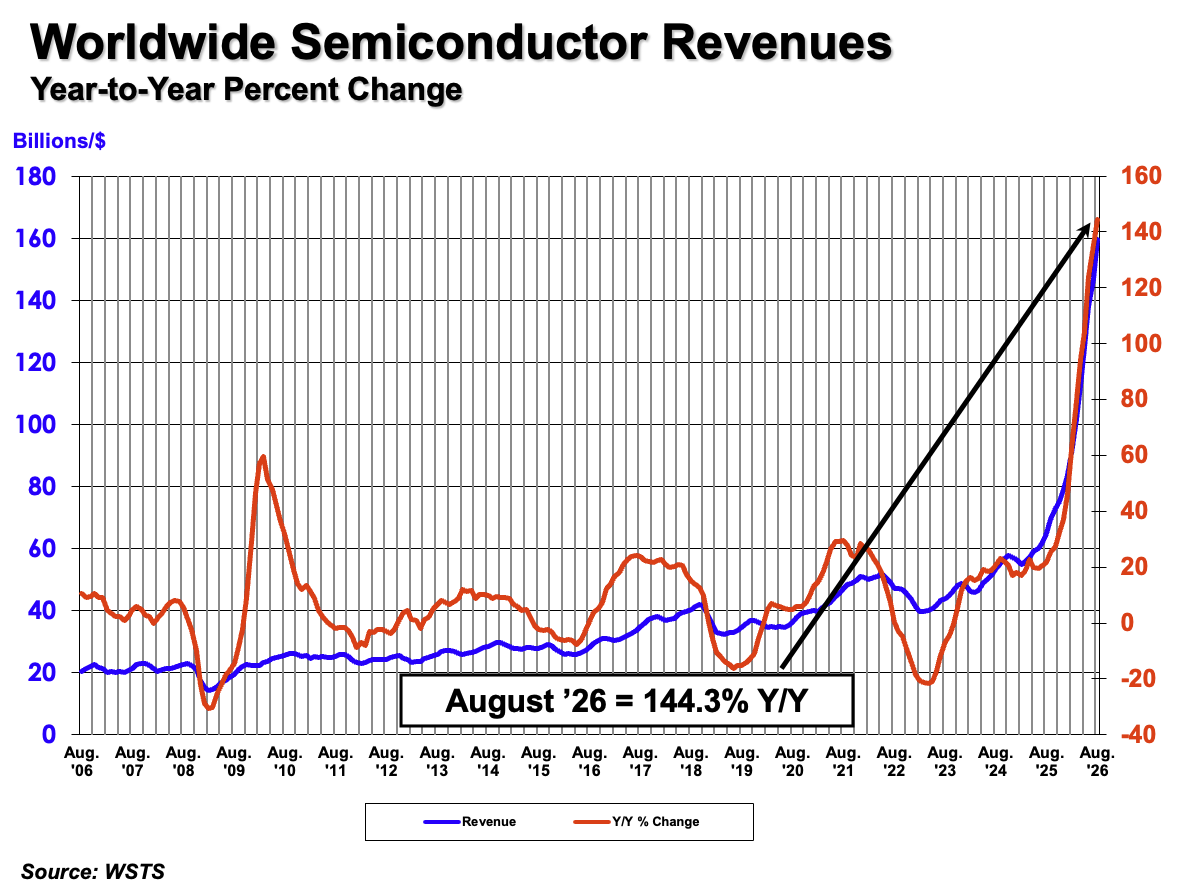
2026年下半年,全球半导体产业的“AI超级周期”仍在加速。根据美国半导体行业协会(SIA)发布的数据,2026年8月全球半导体销售额达1597亿美元,环比增长8%,同比大增144.3%;今年前8个月累计销售额已突破1万亿美元,为历史上首次在前三季度区间内达成这一里程碑。至此,全球半导体市场已连续18个月同比增长,SIA预计2026年全年销售额将超过1.6万亿美元。
增长结构依旧高度集中于AI相关品类:各类存储器价格普遍出现5—10倍的涨幅,HBM与企业级DRAM对产能的吞噬式挤占,持续收紧消费级与工业级芯片的供应。在这场盛宴中,夹在高性能算力芯片与成熟制程之间的MCU,处境则要微妙得多。
涨价潮之后:MCU的“L型复苏”与结构性机会
今年上半年由中微半导、峰岹科技、普冉股份、国民技术等国产厂商发起的MCU涨价潮,在下半年并未平息,而是演变为国际大厂的接力——意法半导体在8月再度发出涨价通知函,这已是其2026年内的第三次调价。涨价的根源在供给端:TrendForce集邦咨询指出,台积电、三星自2025年起持续削减8英寸产能,预计2026年全球8英寸晶圆总产能同比减少2.4%,而8英寸正是PMIC、功率器件、车规MCU的主力产线;联电、力积电、中芯国际、华虹等代工厂下半年相继上调成熟制程报价。
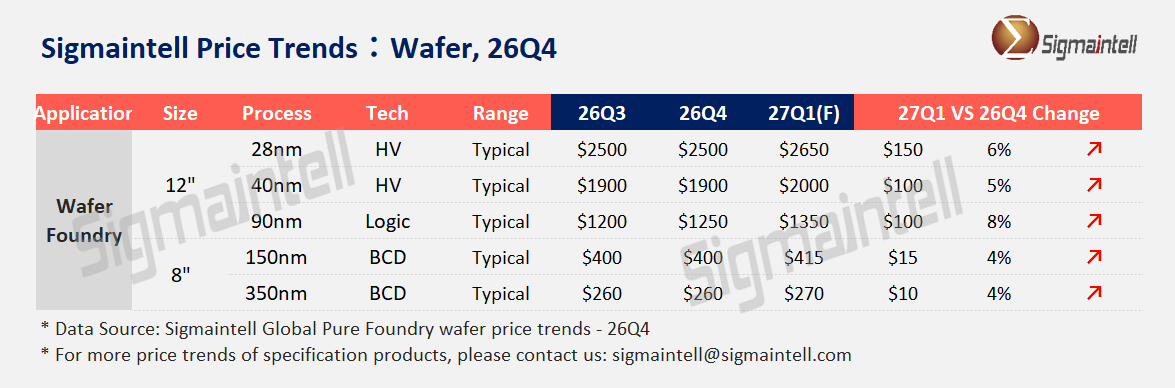
但成本传导到MCU这个环节并不顺畅。群智咨询(Sigmaintell)的分析显示,MCU主力制程28/40nm在2026年报价整体持平,代工厂普遍采取“照顾价格敏感客户”的策略,成本涨价压力预计延至2027年逐步释放;55/90nm则从四季度起持续涨价。摩根士丹利5月的报告更直言,MCU仍处于“L型复苏”进程中——下游消费疲软叠加上游晶圆涨价,行业尚未见到明显拐点,但完成车规化、高端化、AI化转型的企业业绩仍保持增长,以消费类低毛利产品为主的企业则陷入增收不增利甚至持续亏损。
这一判断在国产MCU的前三季财报中得到验证。从出货量与营收看,头部厂商的MCU业务普遍放量:兆易创新称MCU等多条产品线“出货规模实现较好增长”;普冉股份“存储+”战略下MCU、Driver等新品在工业控制、AIoT领域快速放量,并打入多家头部品牌供应链;乐鑫科技前三季度营收同比增长23.94%,物联网各行业的渗透率仍在提升。真正的增量变量来自AI数据中心——AI服务器电源管理、800G/1.6T光模块控制、散热系统对MCU的需求爆发,让兆易创新、国民技术、峰岹科技等卡位者直接受益,行业机构预估1.6T光模块2026年出货量将从百万只跃升至逾2000万支,配套MCU用量剧增。
换言之,2026年的本土MCU产业图景是:总量温和复苏,结构剧烈分化——产品组合向车规、工规、AI数据中心配套倾斜的厂商吃到了红利,困守消费类通用市场的厂商仍在消化成本上涨的压力。
在此背景下,《电子工程专辑》整理分析了21家包含MCU业务的A股上市半导体公司2026年前三季度财报数据,结合各企业三季报与官方动态,呈现本土MCU产业的真实图景。由于大部分企业并非只有MCU单一产品,本榜单不做排名,也不包含非上市企业。
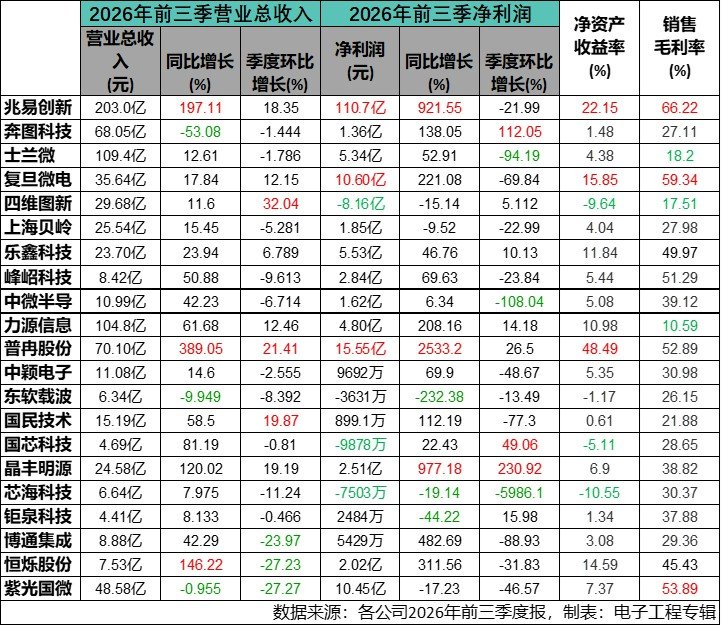
数据来源:各公司2026年三季度报告,制表:电子工程专辑
数据中,净资产收益率(ROE)反映公司所有者权益的投资报酬率,具有很强的综合性;销售毛利率则反映公司成本控制和产品定价能力,可与同行业公司比较以评价盈利能力的相对强弱。
盈亏小排名
半导体企业的净资产收益率通常在2%到10%之间,能达到15%已是非常优秀的公司。从前三季数据来看,MCU相关企业ROE延续大幅改善,21家中仅4家为负值。收益率最高的前三分别是普冉股份(48.49%)、兆易创新(22.15%)、复旦微电(15.85%)——普冉接近50%的ROE在整个半导体板块都属罕见,存储涨价与SHM并表的双重红利可见一斑;最低的三家分别是芯海科技(-10.55%)、四维图新(-9.64%)、国芯科技(-5.11%)。
销售毛利率最高的三家分别是兆易创新(66.22%)、复旦微电(59.34%)、紫光国微(53.89%)。兆易创新毛利率较上半年的63.13%进一步走高,存储芯片价格上行仍在兑现。毛利率最低的三家为力源信息(10.59%,分销业务属性使然)、四维图新(17.51%,毛利率同比明显下滑)和士兰微(18.2%)。
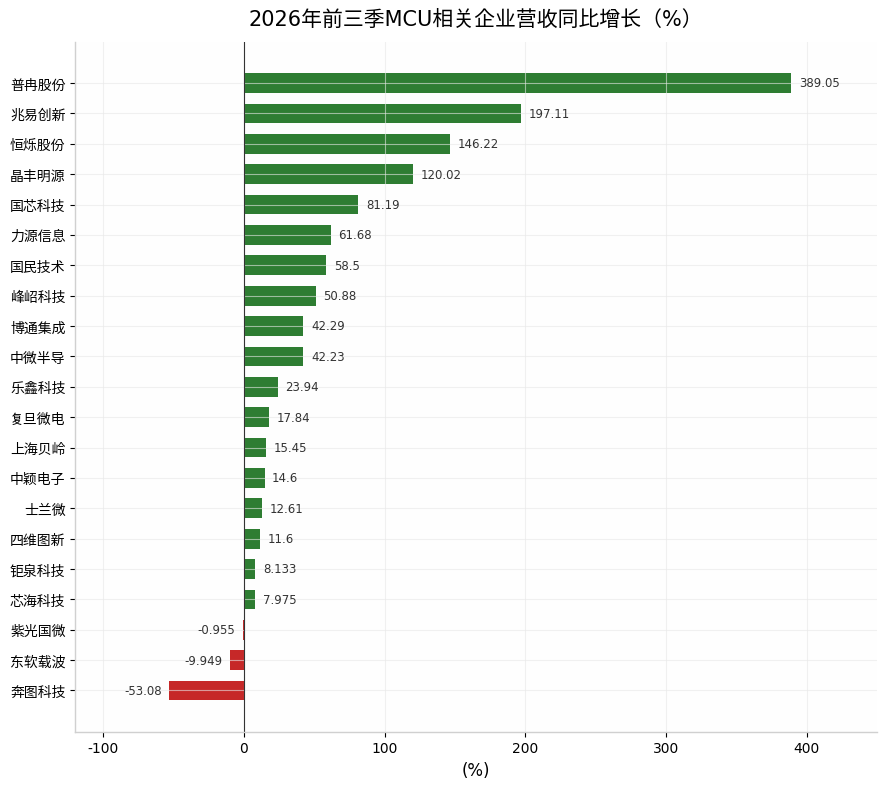
从营收同比增长看,21家企业中3家出现负增长:奔图科技(-53.08%,主要系利盟不再并表的口径变化)、东软载波(-9.949%)和紫光国微(-0.955%)——紫光国微是本季度新增的负增长企业。同比增长最高的三家分别是普冉股份(389.05%)、兆易创新(197.11%)、恒烁股份(146.22%),“含储量”依然是增速的绝对主线。
营收季度环比(2026Q3对比2026Q2)上,行业动能明显降温:21家企业中13家环比负增长,仅8家维持增长。四维图新(32.04%)、普冉股份(21.41%)、国民技术(19.87%)环比增幅居前;而上半年领涨的恒烁股份(-27.23%)、紫光国微(-27.27%)、博通集成(-23.97%)回落幅度最大。二季度由涨价与集中补库推高的基数,在三季度开始反噬。
再看净利润:21家企业中4家亏损,与上半年持平。盈利前三名分别是兆易创新(110.7亿元)、普冉股份(15.55亿元)、复旦微电(10.60亿元),紫光国微(10.45亿元)以毫厘之差位居第四;亏损前三名分别是四维图新(-8.16亿元)、国芯科技(-9878万元)、芯海科技(-7503万元)。
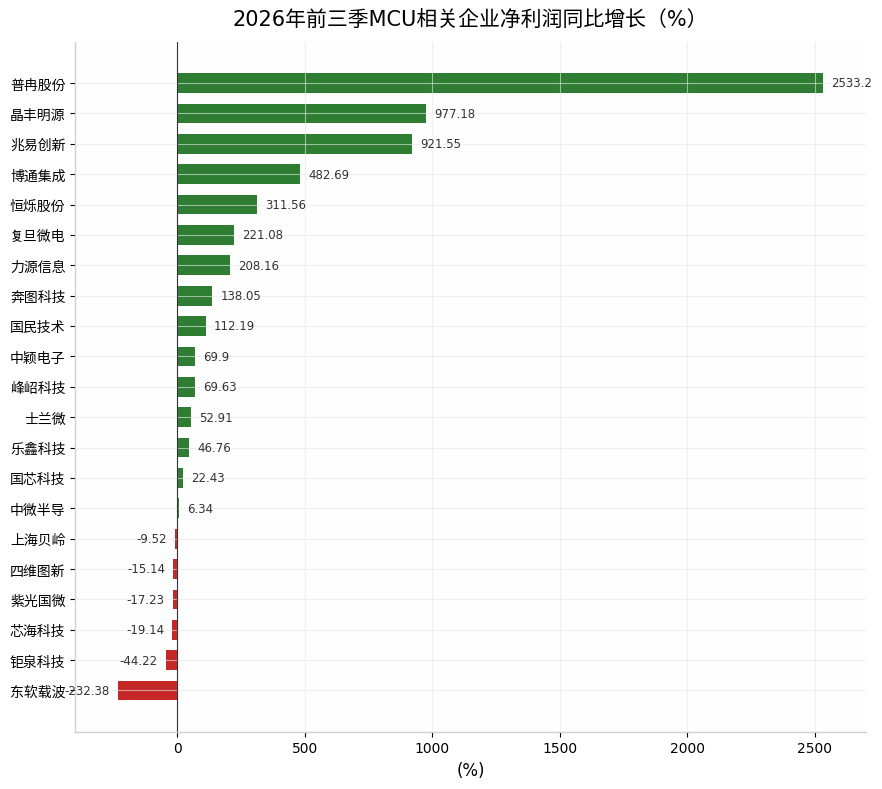
净利润同比增长上,6家企业出现负增长,较上半年的4家增多。增长前三名分别是普冉股份(2533.2%)、晶丰明源(977.18%)、兆易创新(921.55%);下滑前三名分别是东软载波(-232.38%)、钜泉科技(-44.22%)、芯海科技(-19.14%)。
净利润季度环比上,同样13家出现下滑,印证三季度行业盈利的边际回落。增长前三名分别是晶丰明源(230.92%)、奔图科技(112.05%)、国芯科技(49.06%);下滑前三名分别是芯海科技(-5986.1%,Q2单季微利转正后Q3再度亏损3667万元)、中微半导(-108.04%,Q3单季亏损967.52万元)、士兰微(-94.19%,Q3净利下滑主因持有的安路科技、昱能科技股票公允价值缩水,扣非后Q3净利同比仍增长303.62%)。
下滑/亏损原因
紫光国微:特种IC高基数+智能安全芯片供应链扰动,Q3净利腰斩
紫光国微是前三季度榜单中变化最大的企业:上半年营收、净利还保持双位数增长,前三季却转为营收48.58亿元(-0.955%)、净利润10.45亿元(-17.23%),其中第三季度单季营收14.14亿元、同比下滑23.85%,归母净利润2.48亿元、同比腰斩56.63%,财报披露次日股价一度跌停。
公司在三季报中解释,业绩下滑系“集成电路业务销售量同比减少导致营业收入减少,同时产品结构变化导致毛利率下降”。在投资者关系平台上,公司进一步拆解了Q3的两大因素:一是特种集成电路业务的基数效应——2025年第三季度受前期交付延期影响集中确认收入,今年Q3只是回归常态化水平;二是智能安全芯片部分业务受到供应链偶发问题扰动,阶段性拖累出货,公司称出货正在恢复、延后订单有望逐步回补。此外,公司前三季度计提信用减值约9900万元(特种业务客户集中年末回款所致),毛利率小幅下滑则源于智能安全芯片产品结构调整及上游制造端成本上升传导滞后。值得注意的是,公司正在推进收购功率半导体企业瑞能半导100%股权,并在商业航天(前三季营收已破亿)、车规芯片、端侧AI芯片(第一代产品已送样)等方向布局,转型意图明确。
芯海科技:亏损扩大,成本与售价的剪刀差仍在
芯海科技前三季度营收6.64亿元(+7.975%),归母净利润-7503万元,亏损同比扩大19.14%;其中第三季度营收2.29亿元、同比下降5.13%,单季亏损3666.61万元,较上半年Q2单季扭亏的局面再度恶化,环比降幅高达5986.1%。
公司面临的仍是半年报中披露的结构性困境:上游供应链制造成本上行、下游市场竞争导致产品价格调整滞后、新品爬坡尚未形成规模效应。在晶圆代工涨价而消费类MCU提价乏力的剪刀差下,这类以模拟+MCU为主、下游偏消费的厂商成为成本传导链条中最承压的一环。公司前三季度研发投入仍维持在高位(Q3单季研发占营收比达29.22%),端侧AI、车规等高端化转型仍在投入期。
东软载波:电网标准切换过渡期拉长,亏损持续
东软载波前三季度营收6.34亿元(-9.949%),归母净利润-3631万元(-232.38%),是净利润同比降幅最大的企业。公司三季报直言,配电网领域短期内仍处于招标结构调整和产品标准切换的过渡期,终端类、通信单元类产品供货节奏尚未恢复,导致收入和毛利同比下降——这一压制因素从2025年三季报的“国网智能融合终端新标准实施”延续至今已超过一年。好消息是,公司披露在2026年国网计量设备招标中已多次中标智能融合终端、专变终端、电能表等标段,订单储备与收入确认之间存在时间差;集成电路板块通过向白色家电、锂电池管理等领域倾斜资源,毛利率同比止跌回升。公司大湾区智能电力装备创新谷一期部分建筑已在三季度封顶,继续押注南方电网市场。
钜泉科技:理财收益缩水+存货跌价计提,Q3单季已回暖
钜泉科技前三季度营收4.41亿元(+8.133%),净利润2484万元(-44.22%)。据三季报,利润下滑主要因理财收益下降及计提存货跌价准备致资产减值损失增加,抵消了销量增长带来的毛利提升——与上半年“电表芯片量增价减”的基本面一脉相承。积极信号是,公司第三季度单季营收1.63亿元、同比增长19.71%,净利润1124.52万元、同比增长59.48%,电表标准迭代与存量替换需求开始兑现到报表端。
四维图新:联营企业亏损+前置备货,但Q3亏损收窄
四维图新前三季度营收29.68亿元(+11.6%),归母净亏损8.16亿元,亏损同比扩大15.14%,仍是21家企业中亏损额最大者。三季报披露了两大拖累因素:一是联营企业投资亏损扩大,前三季度该项亏损2.45亿元,较上年同期的1.43亿元显著增加;二是供应链成本与备货前置——智芯业务(杰发科技车规MCU)为应对供应链紧张提前锁定晶圆及封测产能,智驾业务多项目量产前置备货,存货较年初增加2.62亿元,经营现金流净额-3.58亿元。值得肯定的是,公司第三季度营收12.01亿元、同比增长33.62%,单季亏损同比收窄17.86%,收入端的改善趋势仍在延续。
此外,士兰微前三季度净利润5.34亿元(+52.91%)但Q3环比骤降94.19%,主要系其持有的安路科技、昱能科技股票公允价值波动所致,扣非后Q3净利润同比增长303.62%,主业并无恶化——不过公司也坦言,下游白电市场需求低于预期导致IPM模块营收增速放缓,大宗商品价格上涨给成本管理带来持续挑战。
上涨/盈利原因
兆易创新:存储红利持续,但Q3环比已现回落
兆易创新前三季度营收202.97亿元(+197.11%),归母净利润110.66亿元(+921.55%),经营活动现金流净额101.24亿元(+463.81%)。公司公告称,业绩大幅增长主要受益于存储芯片行业供给紧张、产品量价齐升,MCU等多条产品线出货规模亦实现较好增长。
但隐忧已现:第三季度营收87.32亿元(+225.65%)、归母净利润42.09亿元(+728.93%),环比第二季度下降约22%。这与存储现货价格涨幅趋缓、下游集中补库进入平台期的行业节奏一致。兆易的报表仍是本土“MCU+存储”平台型公司的天花板,但环比动能的切换值得跟踪。
普冉股份:SHM贡献六成营收,“存储+”MCU持续放量
普冉股份前三季度营收70.10亿元(+389.05%),净利润15.55亿元(+2533.23%),ROE高达48.49%。据三季报,并表子公司SHM前三季度贡献营收约43.85亿元,占比62.55%;第三季度营收30.5亿元(+479.25%)、净利润7.28亿元(+3875.57%),系“主要存储芯片产品及‘存储+’芯片产品(主要是MCU产品以及Driver等新产品)出货量及售价较去年同期有所上升”。
更值得MCU行业关注的是其结构升级:大容量NOR Flash加速渗透智能音频、服务器及新能源智能驾驶场景;EEPROM配套的DDR5内存条SPD/TS芯片实现批量出货并导入重点大客户,切入服务器核心硬件供应链;高性能MCU深入家电主控、变频电机及工业伺服控制等高可靠场景。公司正从存储芯片设计供应商向“一体化存储解决方案及软硬件协同平台”升级,前三季度研发投入同比增长60.92%。
晶丰明源:主业高增+易冲并表,净利润弹性全行业第二
晶丰明源前三季度营收24.58亿元(+120.02%),净利润2.51亿元(+977.18%),其中Q3净利润环比增长230.92%,是榜单中环比改善最显著的企业。据三季报,剔除并购四川易冲的影响后,公司原有业务营收17.43亿元、同比增长55.99%,净利润2.37亿元、同比增长916.81%——主业高增才是利润弹性的主体;易冲3月起并表,贡献营收7.15亿元。公司从LED照明驱动芯片向高性能计算电源芯片(进入AMD平台供应链)、电机控制等方向升级的路径,与本轮AI算力、服务器电源的需求浪潮高度契合。
恒烁股份:存储量价齐升,前三季扭亏为盈
恒烁股份前三季度营收7.53亿元(+146.22%),净利润2.02亿元,同比扭亏为盈。公司三季报称,存储芯片行业正处于新一轮景气周期上升阶段,公司存储芯片产品量价齐升,营收规模扩大、毛利率显著提高。不过Q3单季营收环比回落27.23%、净利环比回落31.83%,与行业整体补库节奏放缓同步;其大容量NAND、eMMC、DDR4产品线的量产转化,以及MCU在电机控制、超低功耗物联网赛道的布局,是后续观察重点。
博通集成:Wi-Fi无线连接升级+端侧AI场景落地,扣非扭亏
博通集成前三季度营收8.88亿元(+42.29%),净利润5429万元(+482.69%),扣非净利润1702.80万元、实现扭亏为盈。公司在三季报中表示,报告期内围绕无线连接主航道推进产品升级、客户导入和市场拓展,重点推进以Wi-Fi为代表的无线连接芯片产品升级和生态拓展,围绕端侧AI、智能家居、智能硬件和工业应用等场景推进方案落地,经营业绩大幅改善。在MCU与无线SoC边界日益模糊的趋势下,博通集成的回暖是“连接+端侧智能”路线的又一注脚。
结语
2026年前三季度,全球半导体市场规模历史性地在前8个月就突破1万亿美元,AI与存储的狂飙仍未止步。但对MCU品类而言,三季度的财报揭示了一个重要拐点:二季度的涨价与补库高峰已过,行业进入高位分化阶段——21家企业中13家营收环比下滑、13家净利润环比下滑,即便是兆易创新这样的最大受益者,Q3净利润环比也回落约22%。
从企业表现中可以提炼出当前行业态势对MCU企业的三重影响:
第一,存储与AI配套仍是最大利润来源,但边际动能切换。 兆易、普冉、恒烁的利润弹性依旧来自存储,普冉的“存储+”(MCU、Driver)、兆易的光模块MCU、国民技术的AI服务器电源MCU,则代表MCU厂商主动向AI数据中心配套卡位的路线。这条路线在2026年被验证有效,但其天花板取决于存储与算力周期的持续性。
第二,产品向车规、工规等高端化迁移成为生存命题。 摩根士丹利所言的“L型复苏”在财报中体现得淋漓尽致:困守消费类通用市场的芯海科技、东软载波仍在亏损,而完成车规化、高端化转型的企业保持了增长韧性。紫光国微进军车规芯片与端侧AI、四维图新智芯业务提前锁定晶圆产能、乐鑫从“连接驱动”转向“功能驱动”并把毛利率做到49.97%,都是同一逻辑的不同侧面。
第三,供应链成本传导是2027年最大的确定性风险。 群智咨询已明确提示,28/40nm等MCU主力制程2026年的价格平稳只是代工厂“照顾价格敏感客户”的权宜之计,成本涨价压力将在2027年逐步释放;55/90nm从今年四季度起已持续上涨。对毛利率本就承压的中低端MCU厂商而言,明年将是提价能力与成本控制能力的双重大考。
展望2026年全年,SIA预计全球半导体销售额将超1.6万亿美元,本土MCU企业全年营收高增长已成定局,头部企业的年报大概率创下历史最佳。但狂欢之下,真正决定本土MCU产业成色的,不是存储周期赏饭吃的那部分利润,而是车规MCU的国产替代深度、端侧AI MCU从“萌芽”到“放量”的速度,以及在代工涨价落地前完成的产品结构升级。涨价潮终会退去,留在沙滩上的将是那些把MCU真正嵌入AI时代系统级方案的企业。
