

联电产能满载婉拒三星急单 成熟制程代工供需格局翻转
一万片急单送到门口,联电却说了“不”。全球智能手机巨头三星近日紧急向晶圆代工厂联电追加上万片OLED驱动IC投片量,得到的回复却是产能已满、爱莫能助。曾经“客户说了算”的代工市场,如今连重量级客户临时卡位产能都要碰壁。一纸婉拒背后,是成熟制程晶圆代工供需格局的深度翻转,也是本轮全球半导体景气轮动最生动的注脚。
从砍单到急单,三星“卡位”产能碰壁
市场近期传出,三星因智能手机销售优于预期,日前紧急向联电追加上万片OLED面板驱动IC投片量,但联电考量产能接近满载,最终“婉拒”这位重量级客户的急单,凸显成熟制程晶圆代工供需结构已然翻转。
这起“砍单—追单”的反转颇具戏剧性。消息人士指出,三星先前研判智能手机受制于存储器缺货大涨价、全球通胀压力仍大等因素,取消了原定在联电投片的高达上万片OLED驱动IC订单。但近期手机销售优于预期,新款折叠机人气旺,三星需要更多OLED驱动IC以应对手机出货,回头找联电想把已取消的上万片产能“要回来”,相关产能却早已被其他厂商补上。联电考量既有产线已排定其他客户订单,无法临时调整生产排程,据传婉拒了三星的急单。
更早流出的细节显示,供需错配的冲击已实实在在传导至三星内部。综合韩媒报道,7月发布的Galaxy Z Fold8折叠手机需求远超三星预期,上市后欧洲市场销量较上代Z Fold7同期增长50%。三星随即联系DDI独家代工厂联电,请求以“超级急单”方式追加生产,但联电22纳米DDI产线已满负荷运转,无法承接紧急订单——若接下三星订单,就意味着延后其他客户的交付。三星被迫将原定9月的Z Fold8零部件生产计划削减约10%,顺延至10月,并动用了原本预留给下一代产品开发的DDI库存。
值得注意的是,联电在三星Galaxy OLED手机DDI代工中长期处于独家供应地位,独家负责代工三星OLED智能手机DDI,包括折叠机Galaxy Z Fold8所需的22纳米制程DDI。单一供应结构,叠加先砍单、后急单的反复操作,最终让这家全球手机巨头在晶圆代工厂门前吃了“闭门羹”。
出货与营收同创新高,产能利用率站上92%
联电敢于婉拒三星,底气来自满载的产线与扎实的业绩。
10月28日,联电召开2026年第三季度法说会并公布财报:第三季度合并营收742.4亿新台币,环比增长8.0%,较2025年同期大增25.6%;单季晶圆出货量突破120万片(12英寸约当晶圆),季增7.3%,创下历史新高;产能利用率攀升至92%。前三季度累计合并营收2040.1亿新台币,归母净利润748.65亿新台币。
联电2026年第三季度核心经营数据如下表所示:
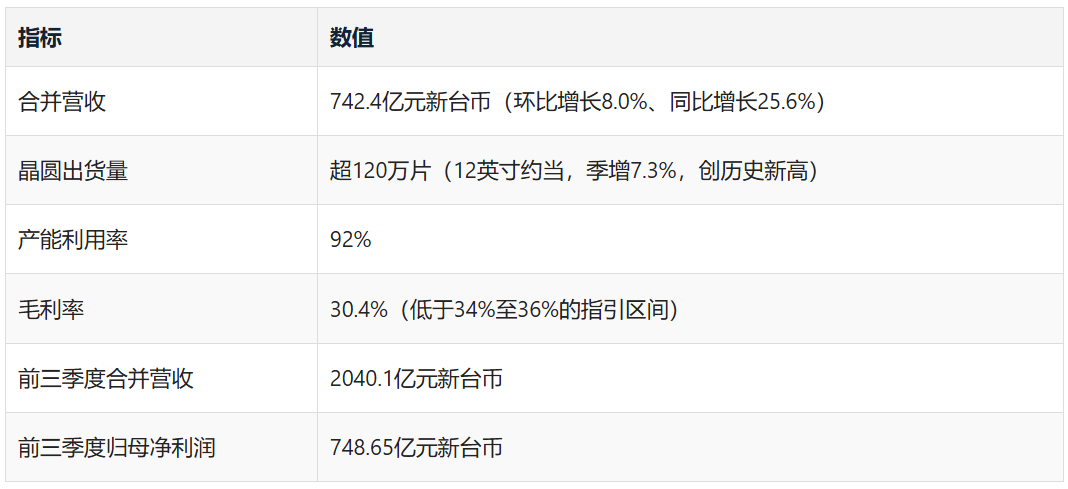
需要指出的是,本季毛利率为30.4%,低于此前法说会34%至36%的指引区间,盈利相关指标不及市场预期。联电此前在法说会预估第三季晶圆出货量季增7%至9%、平均售价持稳、产能利用率突破90%、毛利率约35%,营收、出货量与稼动率已基本兑现指引。
单月经营节奏同样强劲:7月合并营收238.44亿新台币,创近45个月单月新高,同比增长18.98%,累计前7月合并营收1536.15亿新台币、同比增长12.41%;9月合并营收达253.5亿新台币,改写单月历史新高。
从制程结构看,22/28纳米是联电的营收支柱与技术护城河。2025年第二季度,联电22/28纳米晶圆营收占比提升至40%,创历史新高;联电总裁王石(Jason Wang)此前在业绩电话会上表示,客户倾向于将下一代网络和显示驱动应用迁移至联电22纳米特殊制程平台,与28纳米解决方案相比,该平台在节能和性能方面更具优势,22纳米产品流片速度正在加快。
在OLED驱动芯片代工这一细分领域,联电以嵌入式高压制程(eHV)深耕多年,该平台建构于逻辑CMOS基础上,整合逻辑运算与高压驱动功能,支援LCD、OLED面板需求,并延伸至Micro-LED、Micro-OLED等新兴显示应用。2026年5月,联电推出14纳米eHV FinFET平台,已在南科12A厂完成验证,采用鳍式晶体管取代传统平面架构,衔接既有22纳米、28纳米布局,进一步扩大高阶显示驱动芯片竞争优势。
产能布局上,联电董事会已核准追加约32亿美元(约合新台币1032亿元)资本支出,用于加速新加坡与台南扩产,并全力布局硅光子、3DIC及先进封装;2026年现金基础资本支出维持20亿美元不变。联电此前亦将今年资本支出上调至20亿美元,加速新加坡与台南新厂布局,力拼AI相关营收三年内突破10亿美元。其中,新加坡Fab12i第三期新厂规划月产能3万片,2026年逐步开出产能;与英特尔合作的12纳米FinFET制程平台预计2027年投产。
市场研调机构Sigmaintell预计,联电2026年第四季成熟制程产能利用率将冲上93%。
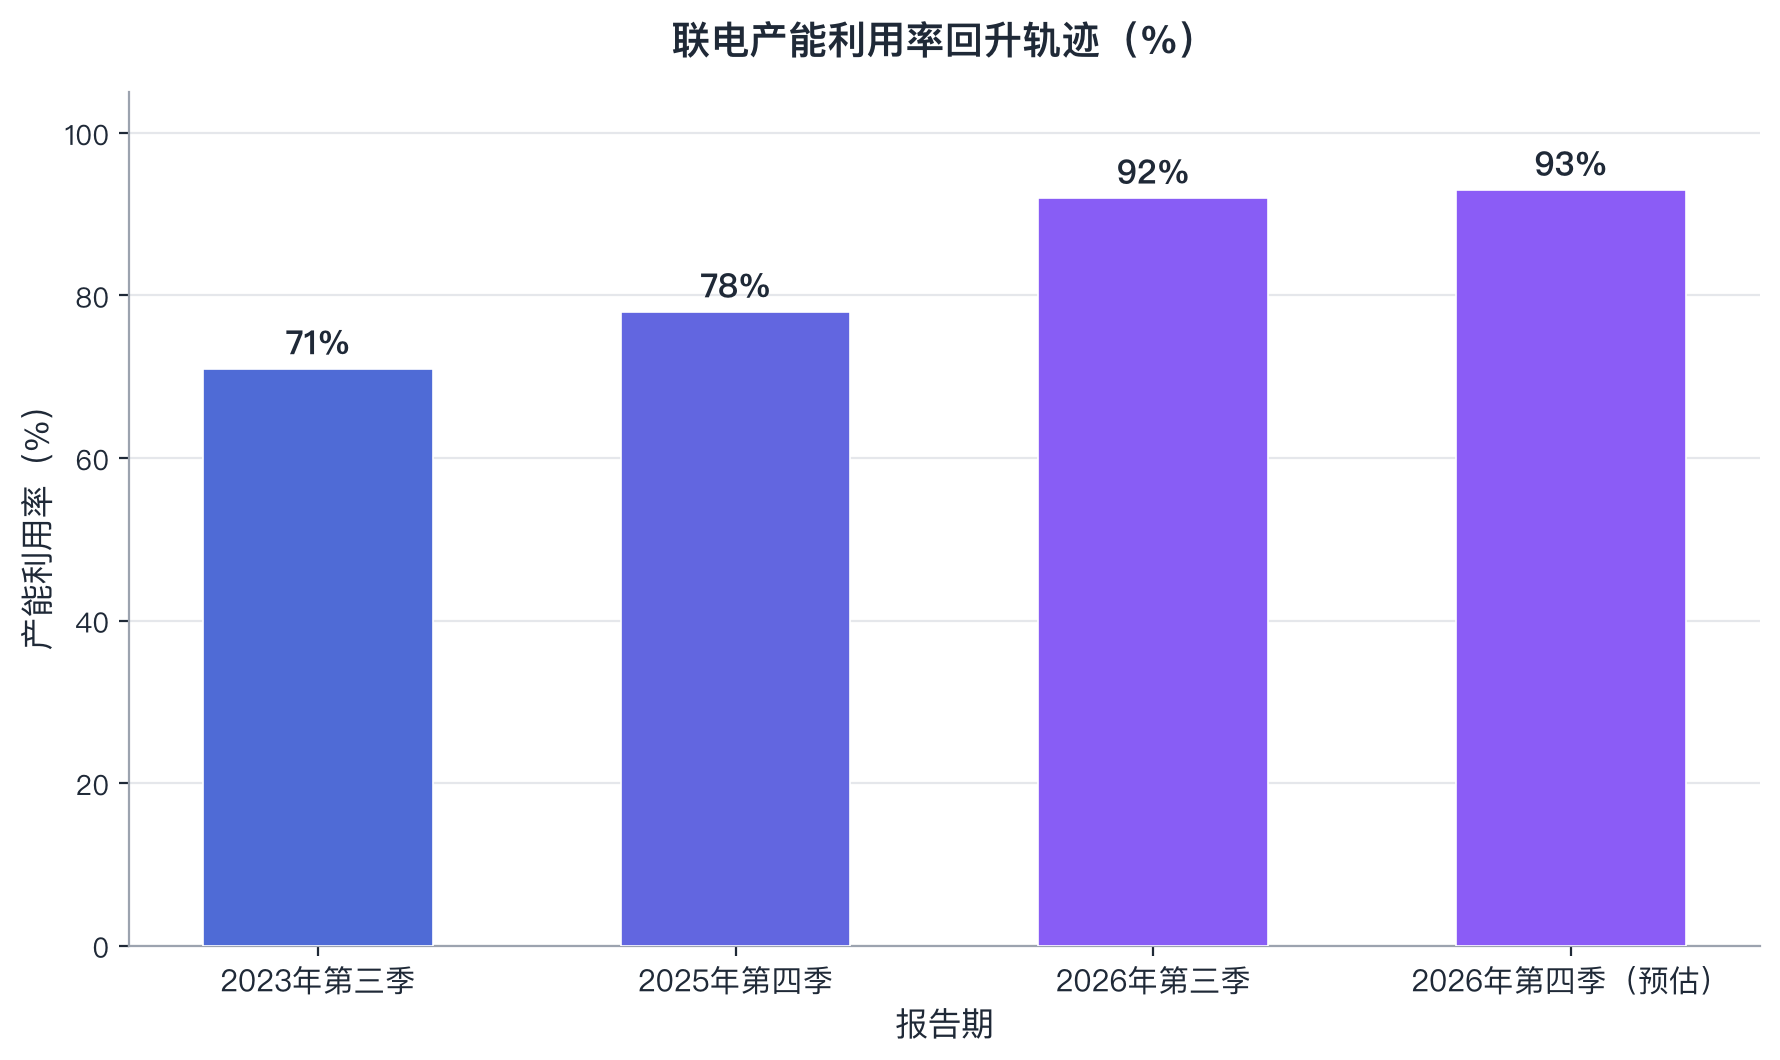
图表解读:联电产能利用率从2023年第三季度的71%,回升至2025年第四季度的78%,再到2026年第三季度的92%,预计2026年第四季将达93%。从行业下行周期连续七个季度徘徊在70%左右,到如今逼近满载,联电产能稼动率的陡峭回升,正是本轮成熟制程供需翻转最直观的注脚。
成熟制程从“过剩焦虑”转向“全面紧俏”
联电婉拒三星并非孤立事件,而是本轮成熟制程景气反转的缩影。
研调机构Sigmaintell发布的预测报告显示,受益于半导体市场复苏与能源、材料成本上升,2026年第四季全球成熟制程晶圆代工厂平均产能利用率将高达91%。TrendForce亦预估,2026年全球前十大晶圆代工厂八英寸平均产能利用率将回升至近90%,明显高于2025年的约80%。
本轮供需结构翻转由三股力量共同推动。
其一,AI基础设施扩张带动周边芯片需求大增。AI基础设施建设扩张,带动主要由55纳米与90纳米生产的NOR Flash、高性能MCU及高性能电源管理芯片需求大增;AI服务器电源管理需求增温,使8英寸产线维持高负载运行,部分AI服务器使用的48V高压PMIC仍主要采用8英寸制程,订单能见度普遍接近半年。
其二,头部大厂收缩成熟制程供给。台积电、三星等厂商削减部分8英寸产能,将资源转向先进制程,预计2026年全球8英寸晶圆代工产能同比下降约6%,2027年仍将继续下降;由于新增产能释放周期较长,短期内8英寸供需紧张局面仍难缓解。TrendForce指出,国际大厂将资源转向12英寸与先进制程,使8英寸产能投资趋于保守,供需结构出现转折,并强化了代工厂对价格的议价能力。
其三,代工厂主动优化产品组合。由于电源管理芯片需求激增,代工厂正将产能向AI相关的电源管理IC、功率器件等高毛利应用倾斜,同时压缩显示驱动IC等低毛利产品的产能配置,部分产能受限的12英寸成熟制程已出现5%至10%的价格涨幅。
供给收紧与需求回温,共同推动成熟制程价格进入上行通道。Sigmaintell数据显示,2026年第四季成熟制程价格已现分化:28纳米与40纳米晶圆价格分别维持在2500美元与1900美元,与上一季持平;90纳米晶圆价格则环比增长4%至1250美元。该机构预计,2027年第一季12英寸与8英寸成熟制程晶圆代工价格将全面调涨,环比增长4%至8%不等:28纳米晶圆代工价格预计调涨6%至2650美元,40纳米预计调涨5%至2000美元;90纳米制程涨势最为显著,将再涨8%至1350美元。
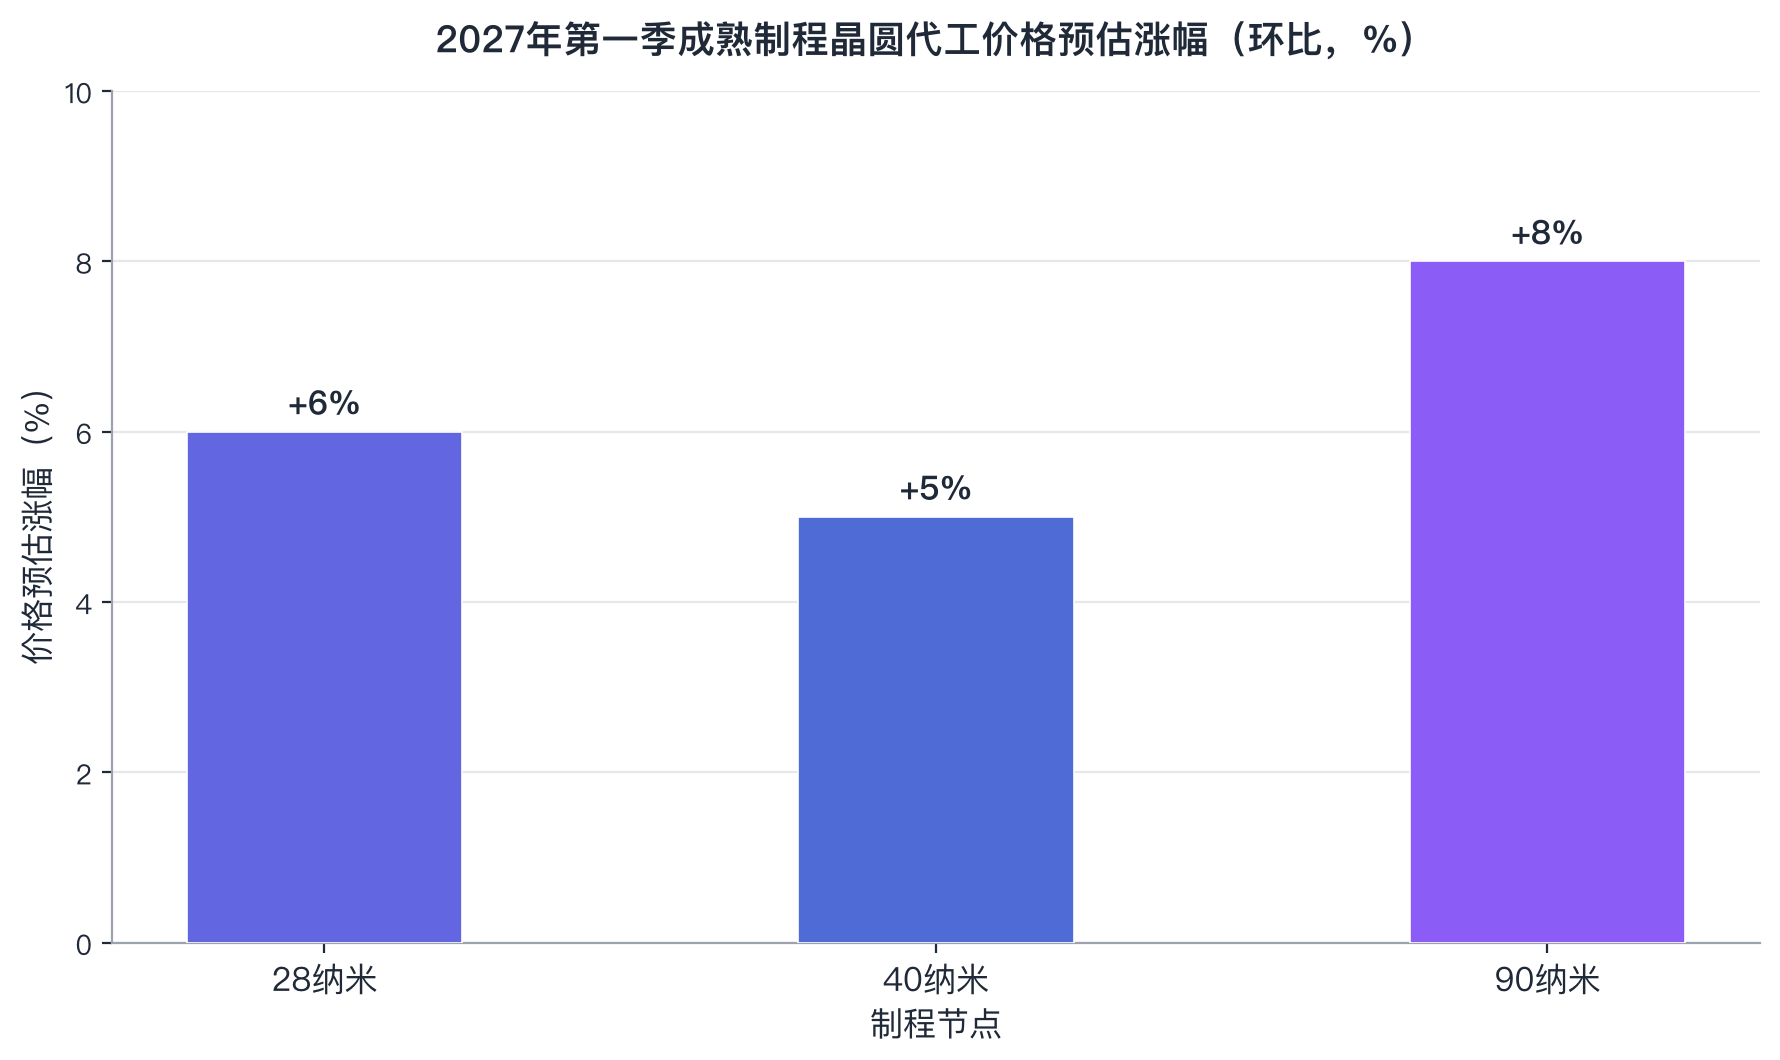
图表解读:2027年第一季各成熟制程节点价格将全面上行,其中90纳米预估涨幅达8%,居各节点之首;28纳米、40纳米预计分别上涨6%、5%。从绝对价格看,28纳米将自2500美元升至2650美元,40纳米自1900美元升至2000美元,90纳米自1250美元升至1350美元。成熟制程价格全面上行,印证供需天平已向卖方倾斜。
涨价潮亦在台系同业间蔓延。力积电7月已调升DRAM投片价约45%,8英寸、12英寸逻辑代工投片价同步上调10%至15%;业界研判,成熟制程的价格调升可能延续到2027年,部分供给较紧张的制程在2026年二、三季度间已出现5%至10%的调涨意向。
景气反转之下,代工厂的经营哲学也随之改变。联电强调坚守价格与毛利率纪律,不为追求市占率而牺牲获利。业界认为,全球晶圆代工市场出现结构性变化,部分成熟制程产能转向紧俏,代工厂接单选择权提高——只有确认需求是结构性的,厂商才有底气放弃“以价换量”。
三星急寻第二供应商,DDI代工格局酝酿松动
被联电“婉拒”后,三星已着手打破单一供应格局。
据韩国媒体ZDNet报道,三星正考虑为Galaxy手机的OLED显示驱动芯片引入第二家代工合作伙伴,美国晶圆代工厂格芯成为主要评估对象,三星正在考察格芯位于新加坡和德国的22纳米、28纳米生产设施。若合作落地,格芯代工的DDI芯片最快可能在2027年底进入Galaxy手机供应链,并率先用于搭载OLED屏幕的中低端Galaxy A系列机型。
DDI之所以成为此轮“卡脖子”环节,与其技术特性密切相关。显示驱动芯片堪称手机屏幕的“交通指挥系统”,负责将处理器送来的图像数据转换为屏幕每个像素可识别的电压、电流和时序信号;在OLED手机中,DDI需要精确控制每个像素的电流和灰度,以实现高对比度、广色域和高刷新率,三星的移动DDI还支持1Hz至144Hz可变刷新率,在流畅度与功耗之间寻求平衡。
从市场空间看,OLED驱动芯片需求仍在稳步扩张。据Omdia数据统计,2024年全球OLED DDIC出货量达8.35亿颗,预计2030年将达10.84亿颗,年复合增长率约为4.5%;全球显示驱动芯片市场规模已突破120亿美元,未来三至五年,随着移动终端、智能穿戴、工控、车载显示等下游应用领域及AMOLED等新型显示技术的持续渗透,市场规模有望超过150亿美元。Omdia数据还显示,2025年OLED在全球TOP10手机厂商需求总量中的渗透率将达到65%。
折叠屏则是DDI需求的新增长变量。相较传统手机,折叠屏每块面板背后的可用空间更紧张、显示系统设计更复杂,高集成度的OLED TDDI有望更快成为折叠屏手机的主流设计,并逐步向普通智能手机扩展。2026年下半年,苹果首款折叠屏手机有望亮相,安卓品牌预计也将围绕这一细分市场展开布局,为高端OLED驱动芯片需求注入新动能。
对联电而言,婉拒急单短期看似让出了订单,长期却维护了产线排程的稳定性与其他客户关系;对三星而言,此次碰壁则暴露出单一供应商结构在需求波动下的脆弱性,Galaxy OLED DDI代工“一家独供”的格局已在酝酿松动。
议价权转移时代,代工厂的“甜蜜烦恼”
联电婉拒三星急单,是成熟制程晶圆代工供需关系深度翻转的标志性事件。从2023年连续多个季度产能利用率徘徊在70%左右,到2026年第三季满载运行、第四季预计冲上93%,代工厂重新掌握接单与定价的主动权;随着2027年第一季成熟制程价格全面调涨在即,成熟制程代工量价齐扬的景气有望延续。
变数同样存在。已有厂商在财报风险提示中警示,成熟制程虽阶段性出现涨价行情,行业集中扩产可能导致远期产能过剩风险持续累积;终端前景不明,存储器与先进制程涨价挤压整机物料成本,涨价落地的节奏仍存变数。对代工厂而言,如何在景气上行期平衡产能分配、维护客户结构,将比单纯追求稼动率更为关键;而对整个产业来说,“客户排队、代工挑单”的时代归来,正在改写成熟制程环节的竞争规则。
