

差距巨大!国产存储芯片份额,还只有韩国的5分之1!
随着国产存储芯片长鑫科技、长江存储的崛起,大家都沸腾了,各种称韩国三星、SK海力士马上就要被超过了,位置不保了之类的。
当然,所有中国人都希望国产存储芯片,能够超过三星、SK海力士,毕竟中国一年消耗了全球三分之一的内存,一旦国产崛起,能够大大减少进口,节约大量的费用。
不仅如此,国产崛起,实现国产自主可控后,也就不怕对方卡脖子,不怕对方漫天要价,不怕对方断供,这个意义比少花钱更重要。
但是,问题就来了,韩国三星、SK海力士真的这么好超过么?目前我们差韩国两大厂商,到底还有多远的距离?
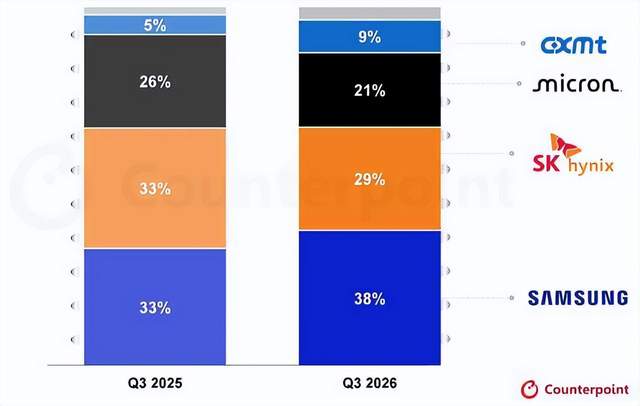
先看DRAM内存这一块,下图是Counterpoint发布的2026年三季度的数据,三星排在第一名,份额为38%,SK海力士排在第二名,份额为29%,合计达到67%。
而中国长鑫排在第四名,份额为9%,算下来,三星+SK海力士这两大厂商的份额,是长鑫的7.44倍,这个相差有多远,大家都清楚的吧。
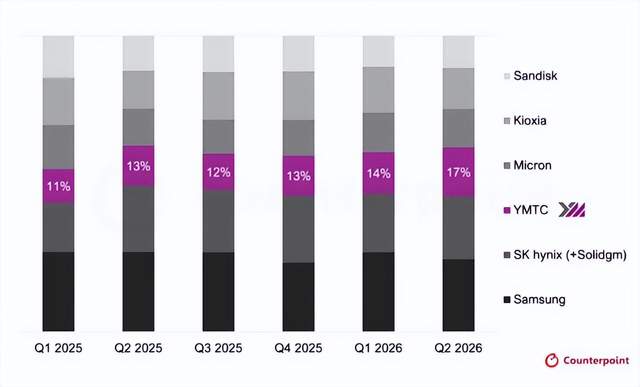
再看NAND闪存这一块,Counterpoint也出具过一份数据,那就是截止至三季度,长江存储的份额为17%,但这张图上没有三星、SK海力士的份额。
其实呢,三星的份额为24%,而SK海力士的份额约20%,这两大韩国厂商合计44%,是长江存储17%份额的2.59倍左右。
目前全球的存储芯片,以DRAM+NAND闪存为主,其它各种边缘化的其它存储芯片,我们就暂时不考虑了。
而DRAM的市场规模是更大的,2026年二季度,DRAM的市场规模约为1450 亿美元,而NAND 规模约810 亿美元,双方的比重是1.79:1的样子。
我们以这个数据为基础来折算一下,那么韩国存储芯片总份额对比中国存储芯片的总份额,大约就是1.79*67%+1*44%:1.79*9%+1*17%=1.6393 : 0.3311 ≈ 4.95 : 1。
这样一算,大家基本明白了吧,目前中国存储芯片总的市场份额,其实大约就是韩国的五分之一,也就是20%左右。
所以说,就算韩国三星、SK海力士站在原地等,中国还要在现有基础之上,增长4倍,才能和别人一样的规模大小,这个市场差距有多大,应该都明白的吧。
更何况韩国在先进的HBM、企业级DRAM、企业级NAND等领域更强,国产存储更多的还是在消费电子产品领域,技术上也是有一定差距的。
所以,乐观一点是好事,但也不能盲目乐观,我们至少要知道目前到底差距有多大,然后才能努力去追赶。
