黄仁勋离任搅动算力格局:国产GPU的窗口期与真功课
黄仁勋离任强化了供应链风险预期,客户加速寻求备选方案;英伟达管理层真空或影响产品交付节奏,也为国产GPU打开集群验证与上量的时间窗口,国产替代决策有望提速。
事件利好主要是情绪与预期层面,英伟达生态体系不会因换帅瓦解,实质影响有限。三季报显示摩尔线程、沐曦双双实现单季扣非盈利,行业出现拐点,但多数厂商仍亏损,成色仍待检验。
GPU国产化是系统性工程,核心动力来自政策、需求、产业链、技术路线的多重合力:外部管制是外因,订单驱动是牵引,产能良率与软件生态才是决定能走多远的核心变量。
北京时间11月12日晚间,英伟达宣布黄仁勋即日起辞去总裁、首席执行官及董事职务,结束了长达33年的掌舵生涯,首席财务官科莱特·克雷斯出任临时CEO。消息落地当天,英伟达股价收盘下跌4.34%,报166.19美元,单日市值蒸发约1820亿美元。相关事件成为近期最热的行业话题。与此同时,“黄仁勋离开,最大的受益者显然是中国”的观点也在中文投资圈流传。有人认为,此番换帅震荡将有利于中国大陆的GPU国产化进程。一个可作参照的事实是:截至2026年11月,国产GPU在国内市场份额已突破41%,格局从“绝对进口依赖”走向“一超多强”。这个窗口期的成色究竟如何?
三重催化:离职事件如何推高国产替代预期
(一)供应链风险预期强化,加速国产替代决策
黄仁勋离任之所以被视为国产替代的催化剂,第一重逻辑来自供应链风险预期的重估。在美国持续加码出口管制的背景下,英伟达在华份额已从拜登政府初期的约95%一路下滑至2025年5月的50%左右。市场同时担心,随着美国政治格局变化,出口管理规则会进一步收紧,英伟达在华业务的不确定性进一步上升。对采购方而言,继续把算力供应链押注在单一海外供应商身上,风险难以忽视。
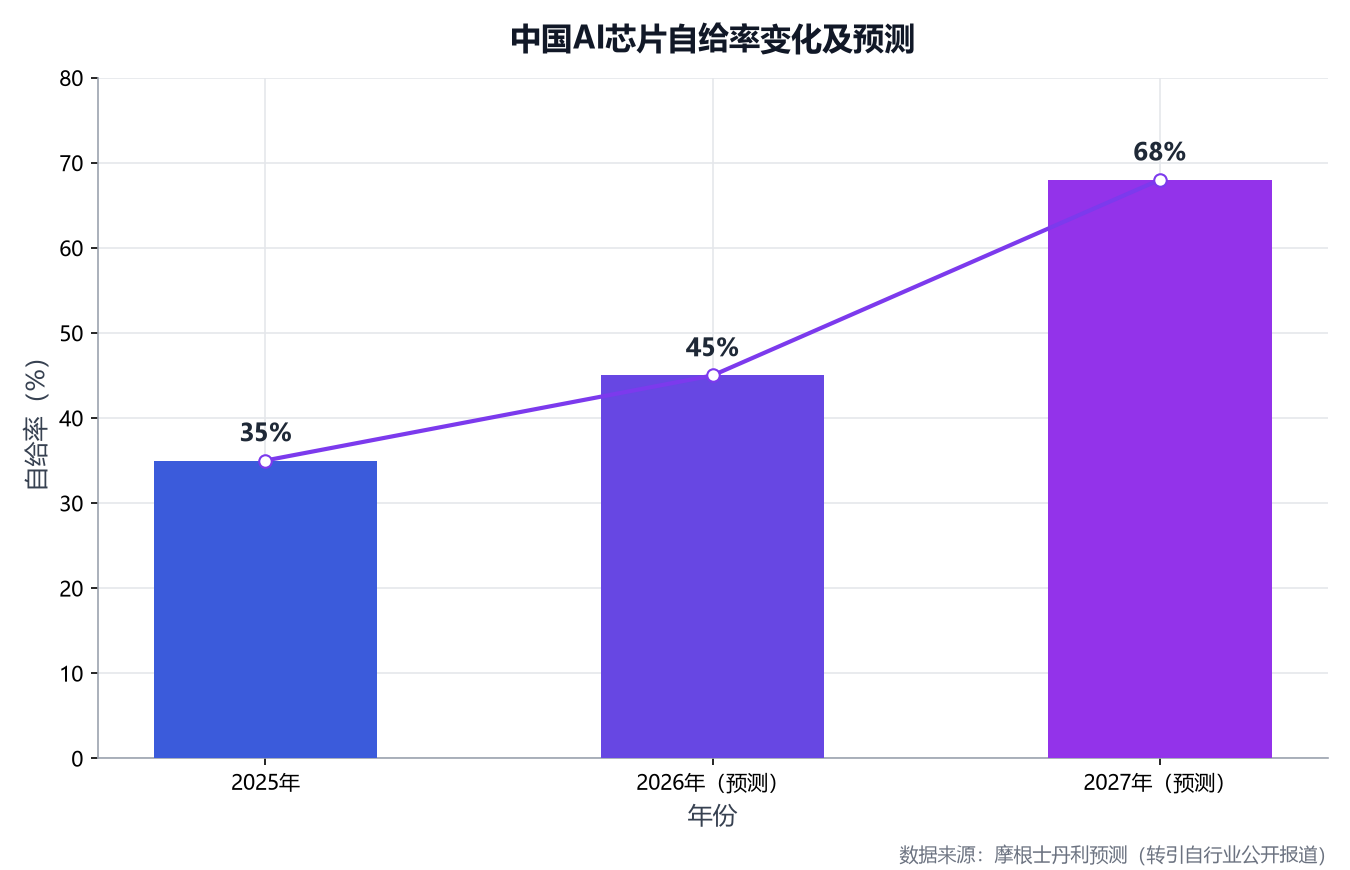
数据同样支撑这一转向:2025年中国AI加速卡整体出货约400万张,其中英伟达约220万张、占比约55%,国产替代空间仍然广阔。摩根士丹利预计,中国AI芯片自给率将从2025年的35%提升至2026年的45%,并在2027年达到68%。客户因此不再“不敢换”,而是“必须试”。
(二)英伟达短期战略震荡,留出短暂窗口期
第二重逻辑在于英伟达自身的短期震荡。从尽管英伟达内部超1600条留言声援,员工投票中97%希望黄仁勋留任,但管理层交接的真空期仍客观存在。分析认为,这一过渡期可能影响英伟达的产品交付与客户响应节奏,为中国厂商争夺客户试点与份额提供了短暂窗口。需要强调的是,这是“窗口”而非“缺口”。英伟达的技术体系与生态不会因换帅而瓦解,窗口期的长短取决于其过渡的平稳程度。
(三)产业与资本资源向国产赛道倾斜
第三重逻辑是事件放大了产业与资本资源向国产赛道的汇聚。就在黄仁勋离任的前两天,国产GPGPU厂商登临科技于11月10日登陆港交所主板,以每股231港元的发行价募资净额约13.12亿港元,全部用于GPU研发加码。此前,壁仞科技已于1月2日在港交所上市、IPO募资总额约55.83亿港元,9月又通过配售净筹40.2亿港元抢滩量产窗口;摩尔线程、沐曦股份于2025年12月双双登陆科创板,“国产GPU四小龙”全部完成上市或挂牌,瀚博半导体等后继者已启动上市辅导。龙芯中科同步拟定增募资不超过16.21亿元,投向包括通用GPU关键核心技术研发及产业化在内的项目。
更关键的是估值锚的切换:国产算力公司的估值逻辑正从“英伟达映射”切换到“自主可控确定性”。事件性扰动之下,资金、订单与人才向国产赛道的倾斜速度可能进一步加快。
情绪之外:十家厂商财报勾勒国产GPU真实成色
九方智投等机构提醒,黄仁勋离职并不意味着国产GPU能够立即接管市场份额。也有评论直言,“芯片行业从不存在弯道超车”。换言之,事件逻辑更多停留在情绪与预期层面,实质影响仍然有限,国产GPU的真实进展最终要回到企业自身的经营成色上。恰逢三季报密集披露,十家厂商的财报构成了一次集中检验。
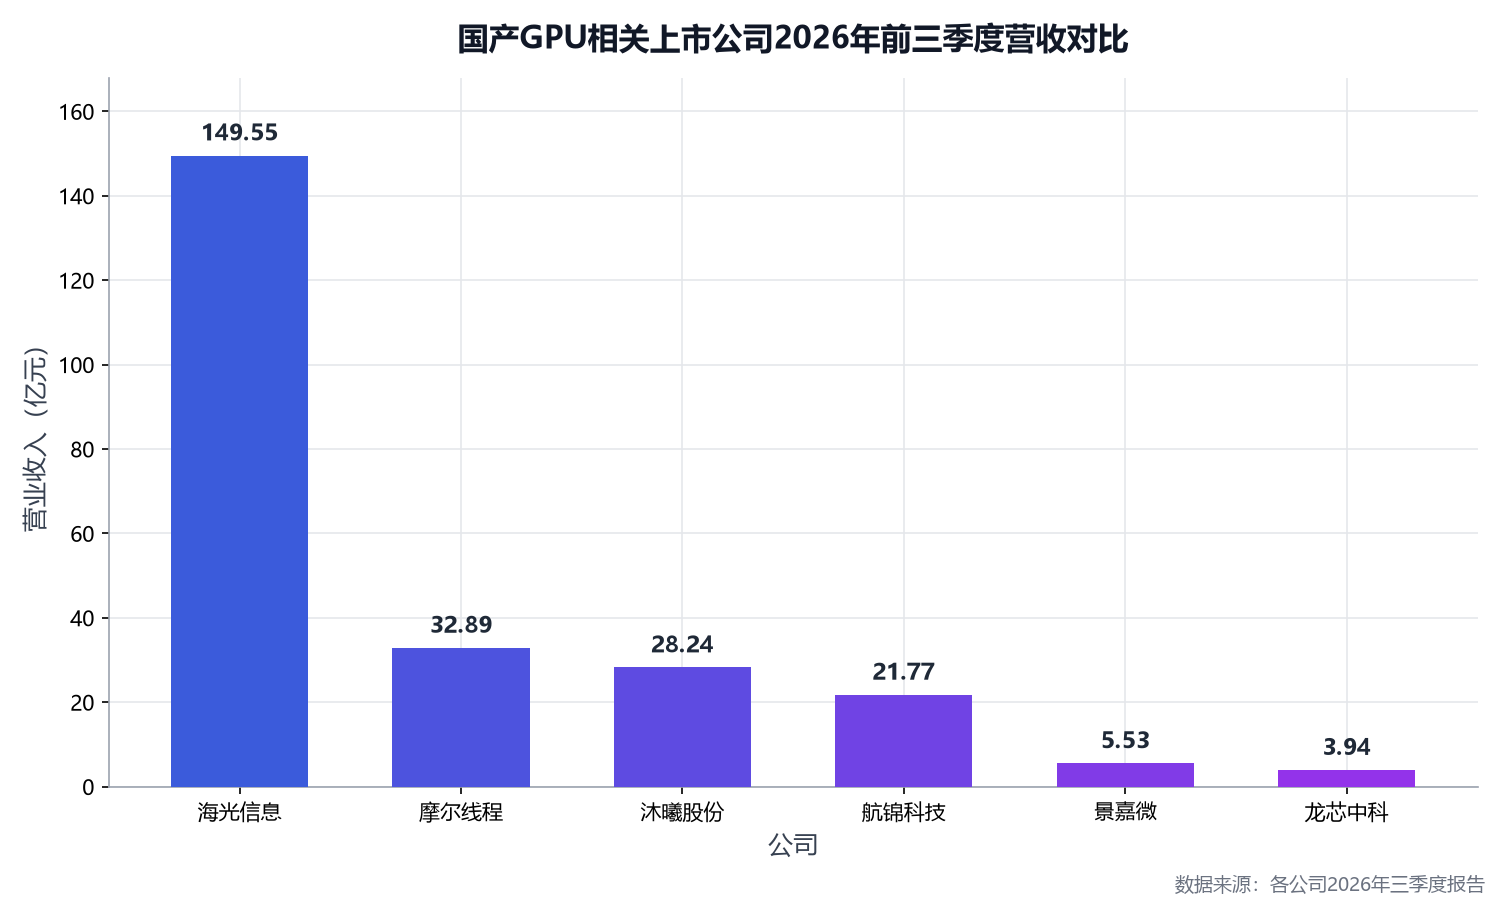
沐曦股份前三季度实现营收28.24亿元,同比增长128.45%;归母净利润6.39亿元、扣非净利润2.59亿元,双双扭亏。其中第三季度单季营收15.00亿元、同比增长367.12%,单季收入超上半年总和,扣非净利润3.08亿元,连续两个季度实现扣非盈利,是“四小龙”中率先跑通单季主业盈利模型的公司。受单季约3.83亿元金融资产公允价值变动损失拖累,其三季度归母净利润为2652.71万元;截至9月末,公司货币资金38.75亿元,在手现金充裕。截至10月30日,沐曦市值约1800亿元。产品端,曦云C600已于5月量产上市,实现全国产供应链;MXMACA软件栈已支持超6000个CUDA应用、与超1000个主流大模型原生适配。
摩尔线程前三季度营收32.89亿元,同比增长319.15%;第三季度单季营收15.52亿元,同比暴增1773.92%,归母净利润4926.0万元、扣非净利润2007.2万元,实现上市以来首次季度盈利,成为继沐曦之后第二家跨过单季盈利门槛的“四小龙”成员。前三季度研发投入13.4亿元、同比增长55.7%,超过2025年全年;上市至今累计研发投入已近65亿元。截至11月4日,摩尔线程市值约1578亿元。其新一代全功能GPU MTT S5000已规模交付,并与京东云合作拟建十万卡全功能GPU集群。
海光信息前三季度营收149.55亿元、同比增长57.58%,归母净利润28.47亿元、同比增长45.12%,研发投入44.72亿元、同比增长52.39%。其DCU采用GPGPU架构、兼容“类CUDA”生态,是国产算力芯片中商业化落地最成熟的公司之一。
燧原科技上半年营收11.20亿元、同比增长279.08%,净亏损6.32亿元;公司预计前三季度亏损7亿元至8.6亿元,盈利时点或在2026年至2027年。壁仞科技上半年营收12.36亿元、同比增长1997.6%,期内亏损3.77亿元、同比收窄76.4%,毛利率提升10.8个百分点至42.7%。天数智芯上半年账面净利润1.06亿元实现扭亏,但其中约7.56亿元来自所持盛合晶微股权的累计未变现公允价值收益,剔除后主业仍处亏损。
景嘉微(300474.SZ)前三季度营收5.53亿元、同比增长11.71%,归母净利润亏损1.85亿元,研发投入4.41亿元,继续押注高性能GPU与AI SoC双线。龙芯中科(688047.SH)前三季度营收3.94亿元、同比增长12.46%,净亏损4.13亿元,研发投入3.64亿元、占营收比重高达92.29%。
登临科技(09917.HK)2026年前4个月收入2.00亿元,已超2025年全年(1.71亿元),经调整净利润转正至2057.9万元,毛利率50.9%;按2025年收入计,其在中国企业级AI GPGPU市场份额1.0%、排名第三,前两位均为国际厂商。航锦科技(000818.SZ)前三季度营收21.77亿元,同比下降33.77%(主要受合并范围变更影响),归母净利润6314.07万元、同比增长315.70%,智算算力业务利润增加成为主要驱动力。
整体来看,三季报勾勒出的图景是:收入端普遍高增、盈利拐点初现,但梯队分化仍在加剧。
【图表:国产GPU相关上市公司2026年前三季度营收对比】
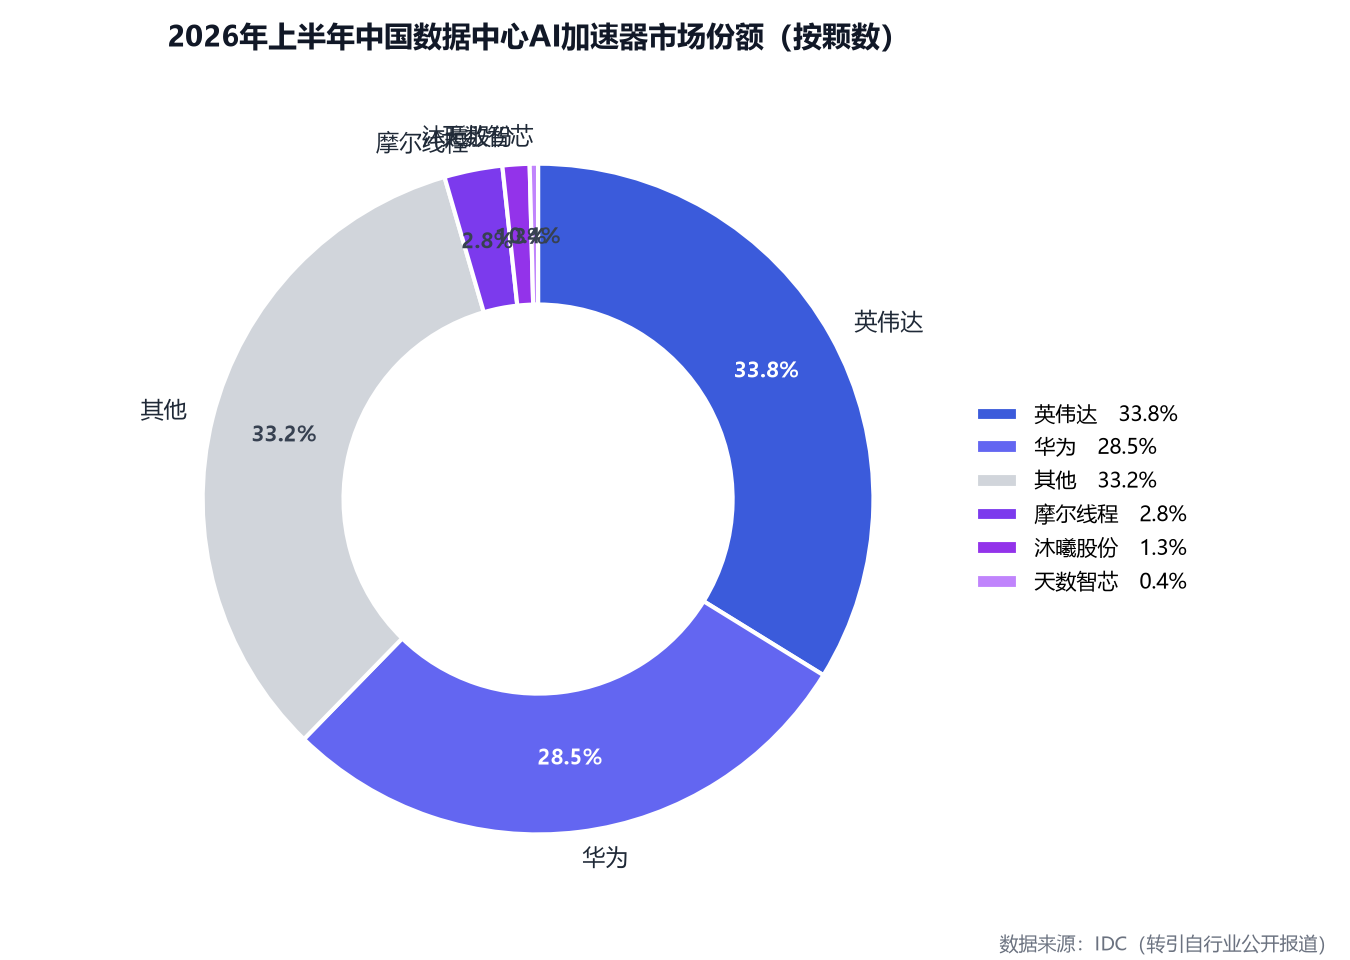
【图表:2026年上半年中国数据中心AI加速器市场份额】
系统工程:国产化的核心动力在事件之外
GPU国产化从来不是由单一事件驱动的,而是一项系统性工程,真正的核心动力来自政策、需求、产业链、技术路线的多重合力。
当前,需求侧的牵引已从政策驱动转向订单驱动。中国信通院数据显示,截至2026年6月,我国日均Token调用量已突破500万亿,而2025年末这一数字还是100万亿。需求井喷直接转化为订单:中国移动明确2027年算力投资超1000亿元,京东云与摩尔线程签署十万卡级全功能GPU集群合作。伯恩斯坦预计,到2028年字节跳动、阿里巴巴、腾讯将占中国AI资本支出的近50%。国产算力的增长逻辑,正从“政策扶持”切换为“真金白银的采购”。
政策与产业链层面,外部管制持续倒逼自主化提速。超节点成为2026年国产算力的关键词,华为、沐曦等厂商的超节点方案相继落地,市场预计2027年将加速商用;配套的国产交换芯片渗透率有望从10%至20%提升至30%至50%,上游设备环节确定性受益。制造环节的瓶颈仍待突破,昇腾910C的产能仍受先进制程良率与HBM供应制约。
技术路线上,多元路线并行与生态建设是长跑。当前国产阵营呈GPGPU与DSA(专用架构)双线并行格局,GPU与ASIC在推理与训练场景各有优势、互为补充。生态是最深的护城河,也是最厚的壁垒。沐曦的MXMACA兼容超6000个CUDA应用、摩尔线程MUSA生态汇聚超80万开发者,走的都是“先兼容、再原生”的过渡路线。
不过,市场需求空间是确定性的关键。弗若斯特沙利文数据显示,中国GPU产业规模已从2020年的0.04万亿元增至2024年的0.16万亿元,预计2029年将达1.36万亿元,在全球市场的占比由30.8%提升至37.8%;浙商证券预计,2029年中国通用GPU市场规模约7153亿元,其中国产通用GPU约2221亿元。
【图表:中国AI芯片自给率变化及预测】